
Újabb történelmi lépést tett pénteken a Bank of Japan: 1 százalékról 1,25 százalékra emelte irányadó kamatát, amely ezzel 1995 óta nem látott szintre került. A japán jegybank évtizedeken át a világ egyik leglazább monetáris politikáját folytatta, most azonban az infláció, a gyenge jen és az emelkedő energiaárak miatt tovább folytatja a kamatemeléseket. Kazuo Ueda jegybankelnök a döntés után jelezte, hogy ha az árak a vártnál gyorsabban emelkednek, további – akár egymást követő vagy nagyobb – kamatemelések is jöhetnek.
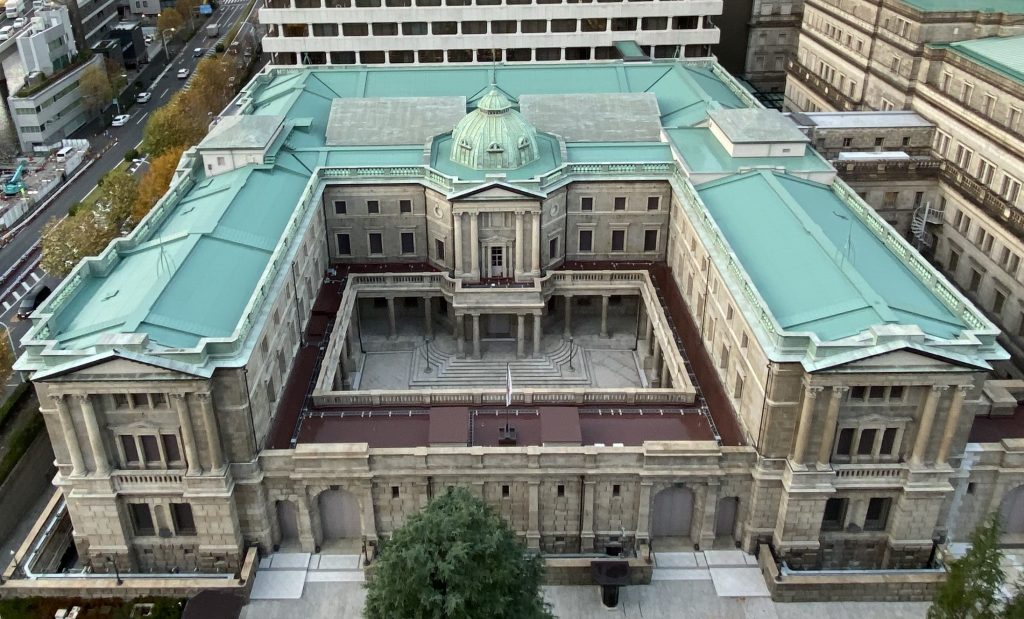
A Bank of Japan kétnapos ülésének végén, szeptember 18-án döntött az újabb 25 bázispontos emelésről. A kilenctagú monetáris tanács 7–2 arányban támogatta a lépést, két döntéshozó, Toichiro Asada és Ayano Sato azonban ellene szavazott, mert szerintük több időt kellett volna hagyni annak megfigyelésére, hogyan hatnak a korábbi kamatemelések a gazdaságra.
A döntéssel Japán tovább távolodik attól a rendkívüli monetáris politikától, amely hosszú éveken keresztül a nulla körüli, majd negatív kamatokra épült. A Bank of Japan 2016-ban vezette be a negatív kamatot, miközben hatalmas állampapír-vásárlásokkal próbálta élénkíteni a gazdaságot és elérni a két százalékos inflációs célt. Akkor még éppen az volt a probléma, hogy Japánban túl alacsony volt az infláció; most a jegybank már attól tart, hogy az áremelkedés tartósan meghaladhatja a kívánatos szintet.
Az irányváltás 2024-ben gyorsult fel, amikor a Bank of Japan lezárta a negatív kamatok korszakát. Azóta több lépcsőben emelte a kamatot, idén júniusban már 1 százalékra vitte fel, szeptember 18-án pedig újabb negyed százalékponttal emelte. A mostani döntés azért is figyelemre méltó, mert három hónapon belül ez már a második kamatemelés, vagyis a korábbi, jóval lassabb szigorítási ütem is változni kezdett.
Az infláció és az energiaárak hajtják a döntést
A japán fogyasztói árak emelkedése az elmúlt hónapokban ugyan mérséklődött, de a jegybank által figyelt folyamatok továbbra is inflációs nyomást jeleznek. Az augusztusi, friss élelmiszereket nem tartalmazó maginfláció éves szinten 1,7 százalék volt, az energia- és friss élelmiszerárakat egyaránt kiszűrő mutató pedig 1,9 százalékkal emelkedett.
A jegybank számára különösen fontosak a bérek. Japánban hosszú időn keresztül az alacsony bérnövekedés tartotta vissza a fogyasztást és az inflációt, az utóbbi évek nagy vállalati béremelései azonban megváltoztatták ezt a képet. Ha a magasabb fizetések nagyobb fogyasztással párosulnak, a vállalatok könnyebben tudják továbbhárítani költségeiket a vásárlókra, ami tartósabbá teheti az áremelkedést.
Ehhez most újabb külső kockázat társul. A magasabb világpiaci energiaárak különösen érzékenyen érintik Japánt, amely energiaszükségletének jelentős részét importból fedezi. A gyenge jen tovább drágítja a dollárban elszámolt olaj- és más nyersanyagimportot, ezért a jegybank attól tart, hogy az energiaárak ismét erősebben megjelenhetnek a háztartások költségeiben.
A kamatemelés után mégis gyengült a jen
A piac egyik legérdekesebb reakciója éppen az volt, hogy a kamatemelés nem erősítette meg a jent. A japán fizetőeszköz a döntést követően gyengülni kezdett, és egy ponton 157 jen fölé került a dollárral szemben.
Ennek egyik oka, hogy a kamatemelést a piac nagyrészt már előre beárazta. A befektetők ezért inkább azt figyelték, milyen gyorsan készül tovább emelni a kamatokat a Bank of Japan. A jegybank közleménye nem adott agresszív szigorítási menetrendet, ráadásul két döntéshozó ellenezte a mostani emelést. Ez azt jelezte a piacnak, hogy a további lépések üteméről a jegybankon belül sincs teljes egyetértés.
A jen gyengülése a japán részvénypiacnak ugyanakkor támogatást adott. A gyengébb hazai valuta növeli a külföldön nagy bevételt elérő japán exportőrök – például az autó- és elektronikai vállalatok – külföldi profitjának jenben számított értékét.
Ueda: további kamatemelések jöhetnek
Kazuo Ueda jegybankelnök a döntés után tartott sajtótájékoztatóján világossá tette, hogy az 1,25 százalékos kamat nem feltétlenül jelenti a szigorítás végét.
Ueda szerint a japán gazdaság mögöttes inflációja egyre közelebb kerül a Bank of Japan két százalékos céljához, miközben az inflációs várakozások is emelkednek. A jegybank ezért nem akar túl sokáig várni, ha annak veszélyét látja, hogy az árnyomás tartósan erősödik.
A jegybankelnök arra is kitért, hogy a Bank of Japan nem zárja ki a nagyobb vagy egymást gyorsabban követő kamatemeléseket. Ezekről azonban nem előre meghatározott menetrend alapján döntenek: minden ülésen a friss inflációs, bér- és gazdasági adatok alapján mérlegelnek.
Ueda szerint a túl késői reagálás azért lenne veszélyes, mert akkor később sokkal nagyobb kamatemelésekre lehetne szükség az infláció megfékezéséhez. A jegybank ugyanakkor arra is ügyel, hogy a pénzügyi feltételek ne szigorodjanak olyan gyorsan, hogy az már súlyosan visszafogja a gazdaságot vagy megrázza a pénzügyi piacokat.
Japán számára véget érhet az olcsó pénz hosszú korszaka
A japán kamatszint nemzetközi összehasonlításban még 1,25 százalékon is alacsony. Japán esetében azonban egészen más történelmi háttérből indul a folyamat. Az ország évtizedeken keresztül deflációval, gyenge kereslettel és alacsony béremelkedéssel küzdött, ezért a Bank of Japan olyan monetáris eszközöket alkalmazott, amelyek más nagy gazdaságokban csak válsághelyzetekben jelentek meg.
A rendkívül alacsony japán kamatok a világ pénzügyi piacaira is hatással voltak. Befektetők hosszú éveken át olcsón vettek fel jenhitelt, majd a pénzt magasabb hozamú külföldi eszközökbe fektették. Ezt a stratégiát nevezik „yen carry trade”-nek. Minél magasabbra emelkedik a japán kamat, annál kisebb lehet ennek a konstrukciónak az előnye.
A Bank of Japan ezért különösen óvatosan próbálja lebontani a több évtized alatt kialakult rendkívüli monetáris rendszert. Egy gyors kamatemelési sorozat nemcsak a japán hitelfelvevőket érintené, hanem a kötvény-, deviza- és részvénypiacokon keresztül a nemzetközi pénzügyi rendszerre is átterjedhetne.
A pénteki döntés mindenesetre újabb határt lépett át: Japánban 31 éve nem volt 1,25 százalékos szinten az irányadó kamat, és Ueda pénteki szavai alapján a jegybank továbbra is kész emelni, ha az inflációs folyamatok ezt indokolják.