
Akár 150 ezer forinttal csábítják az új ügyfeleket a bankok – mégis kevesen váltanak
Több tízezer, egyes esetekben akár 150 ezer forintos jóváírással próbálják magukhoz csábítani az új lakossági ügyfeleket a magyar bankok. A látványos összegek mögött azonban rendszerint több feltétel áll: meghatározott jóváírás, rendszeres kártyahasználat vagy más szolgáltatás igénybevétele is szükséges lehet ahhoz, hogy valaki valóban megkapja a meghirdetett maximális összeget. A magas belépési bónuszok ellenére a magyarok továbbra sem váltanak könnyen bankot, piaci becslések szerint évente mindössze a lakossági ügyfelek 4–5 százaléka teszi meg ezt a lépést.
A 24.hu október 9-i összeállítása szerint a bankok jelenlegi számlanyitási akcióinak egyik közös jellemzője, hogy az egyszeri jóváírás sok esetben több különböző feltétel teljesítéséből áll össze. Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint ezzel a pénzintézetek nem egyszerűen új számlatulajdonosokat szeretnének szerezni, hanem azt próbálják elérni, hogy az ügyfél minél több banki szolgáltatást használjon és hosszabb távon is aktív maradjon.
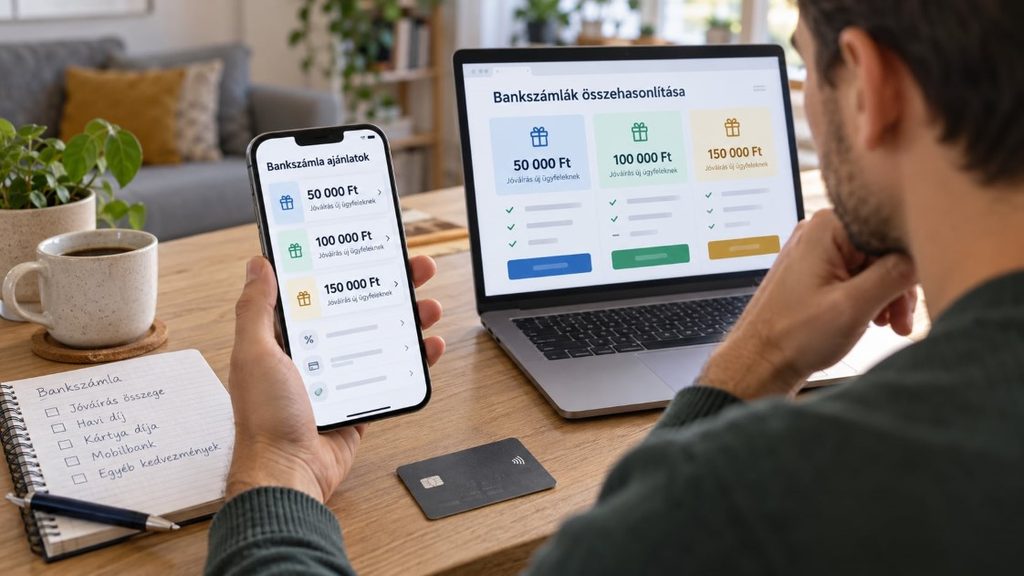
A most futó ajánlatok között jelentős különbségek vannak. Az Erste október elején indított, év végéig tartó akciójában három külön feltétel teljesítésével egyenként 50 ezer forintos jóváírás szerezhető, így a teljes összeg elérheti a 150 ezer forintot. A Gránit Banknál akár 120 ezer forintos, a K&H-nál pedig akár 100 ezer forintos jóváírás is elérhető lehet az új ügyfelek számára. Az UniCredit jelenlegi ajánlatában 50 ezer forintos jóváírás szerepel, más pénzintézetek pedig eltérő összegű pénzbeli vagy tárgyi kedvezményekkel próbálják vonzóbbá tenni a számlanyitást.
A meghirdetett legmagasabb összeg ugyanakkor nem jelenti azt, hogy azt minden új ügyfél automatikusan megkapja. A bankok előírhatják például, hogy a számlára meghatározott összegű munkabér vagy más rendszeres jóváírás érkezzen, adott számú vagy értékű bankkártyás vásárlás történjen, esetleg megtakarítási vagy más kiegészítő szolgáltatást is el kell indítani. Emiatt két hasonló összegű ajánlat tényleges értéke jelentősen eltérhet attól függően, hogy az ügyfél a saját pénzügyi szokásaival mennyire könnyen tudja teljesíteni a feltételeket.
A bankok bőkezű számlanyitási akcióinak egyik oka éppen az lehet, hogy az ügyfelek többsége nehezen mozdul. A BiztosDöntés.hu szakértője által ismertetett piaci becslések szerint egy év alatt a lakossági ügyfeleknek csupán 4–5 százaléka vált bankot Magyarországon. Sokan továbbra is körülményesnek tartják a folyamatot vagy attól tartanak, hogy a munkabér átirányítása, a csoportos beszedések, az állandó átutalások és a különböző banki kapcsolatok módosítása túl sok utánajárással jár.
A gyakorlatban azonban a bankváltás jóval egyszerűbbé vált az elmúlt években. Számos pénzintézetnél már teljesen online lehet számlát nyitni és a bankok közötti egyszerűsített váltási folyamat is csökkentheti az ügyfélre háruló adminisztrációt. Ettől függetlenül a megszokás továbbra is erős tényező: sokan akkor is évekig ugyanannál a banknál maradnak, ha időközben kedvezőbb számlacsomagot találhatnának máshol.
Az ajándékpénz önmagában nem feltétlenül mutatja meg, hogy melyik ajánlat éri meg hosszabb távon. A számlavezetési díj, a bankkártya éves költsége, az átutalások és készpénzfelvételek ára, valamint az egyéb szolgáltatások díjai több év alatt jóval nagyobb összeget jelenthetnek, mint az egyszeri számlanyitási bónusz. A 24.hu szeptember végi összeállítása szerint a magyar pénzügyi szolgáltatások ára 2010 óta az uniós átlagnál jóval nagyobb mértékben emelkedett, miközben egyre több bank kínál olyan számlacsomagot is, amely megfelelő használat mellett alacsony költséggel tartható fenn.
A mostani akciók valóban jelentős összegeket kínálnak azoknak, akik bankváltáson vagy új számla nyitásán gondolkodnak, de a döntésnél nemcsak a reklámban szereplő legmagasabb jóváírást érdemes figyelni. Legalább ilyen fontos, hogy az ügyfél milyen feltételekkel jut hozzá a kedvezményhez és mennyibe kerül majd számára a számla akkor, amikor az egyszeri bónusz már elfogyott.