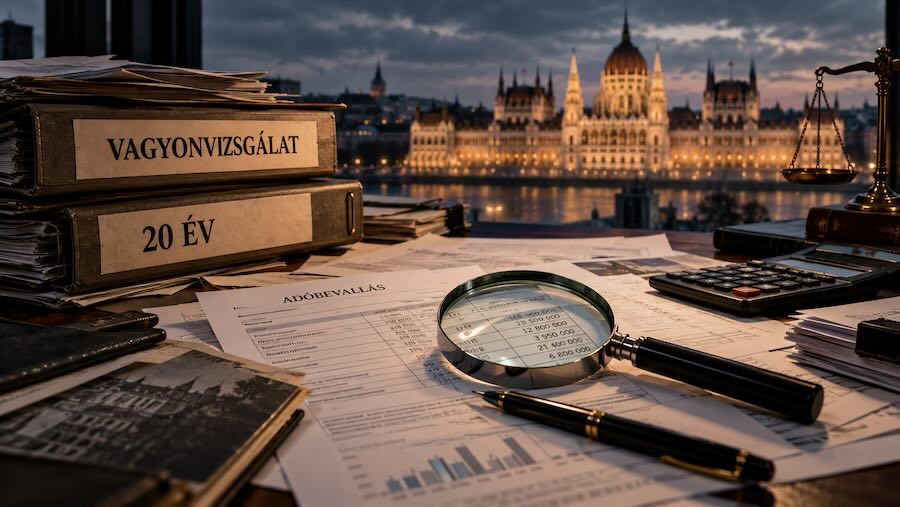

Akár húsz évre visszamenőleg vizsgálhatná a Nemzeti Adó- és Vámhivatal a politikusok vagyongyarapodását, és az ellenőrzés nem állna meg az érintett bankszámlájánál vagy ingatlanainál. A hozzátartozók vagyona, a céges érdekeltségek, a befektetések, sőt az olyan vagyonelemek is bekerülhetnek a vizsgálatba, amelyeket más személyre vagy vállalkozásra ruháztak át. Fontos azonban: nem húsz évre visszamenőleg kivetett új adóról van szó. A kormány egy új, politikusokra szabott vagyonosodási vizsgálati rendszert készít elő, amelynek törvénytervezete jelenleg még társadalmi egyeztetésen van.
A Pénzügyminisztérium szeptember 22-én tette közzé a közvagyon védelmét és a közbizalom helyreállítását szolgáló törvénycsomag tervezetét. A szabályozás célja annak vizsgálata, hogy az országgyűlési képviselők, politikai vezetők és közigazgatási államtitkárok vagyongyarapodása összhangban áll-e az általuk megszerzett és leadózott jövedelemmel. A társadalmi egyeztetés szeptember 30-án zárul, vagyis a szabályozás jelenleg még nem hatályos törvény.
A kormány szeptember 17-én jelentette be, hogy automatikus vagyonosodási vizsgálatot vezetne be. A tervek szerint az ellenőrzés azokra az országgyűlési képviselőkre, miniszterelnökökre, miniszterekre, államtitkárokra, kormánybiztosokra és miniszterelnöki biztosokra is kiterjedne, akiknek az elmúlt öt évben szűnt meg a megbízatásuk, továbbá a jelenleg hivatalban lévőkre és a később tisztségbe kerülőkre is.
Nem csak azt néznék meg, ami a vagyonnyilatkozatban szerepel
A tervezett rendszer lényegesen tovább menne a jelenlegi vagyonnyilatkozatok ellenőrzésénél. A NAV azt vizsgálná, hogy az érintett életvitele és tényleges vagyoni helyzete összeegyeztethető-e a bevallott, adózott jövedelmével.
Ehhez ingatlanok, bankszámlák, céges érdekeltségek, biztosítások és befektetések adatait is felhasználhatnák. Szükség esetén a pénzügyi intézményektől bank-, fizetési vagy értékpapírtitok körébe tartozó információkat is kérhetnének, az ingatlanok ellenőrzését pedig ingatlan-nyilvántartási adatok segítenék. A kormány közlése szerint a vagyongyarapodást akár húsz évre visszamenőleg is áttekinthetnék.
A vizsgálat ráadásul nem feltétlenül állna meg magánál a politikusnál. A törvénytervezet szerint a NAV egyedi kockázatelemzése az érintett hozzátartozóira is kiterjedhet, és vizsgálható lenne az a személy vagy gazdálkodó szervezet is, amelyre a politikus vagyont ruházott át. Ez különösen akkor lehet lényeges, ha egy ingatlan, üzletrész vagy más vagyonelem időközben egy családtag, ismerős vagy cég tulajdonába került.
Az eljárás első lépcsője nem klasszikus adóellenőrzés lenne, hanem egyedi kockázatelemzés. A NAV a rendelkezésére álló adóbevallásokat, hatósági nyilvántartásokat, adatszolgáltatásokat és más forrásokból származó információkat vetné össze. Ha ezek alapján nem talál problémát, az ügy lezárulhat. Ha azonban olyan eltérés mutatkozik a vagyon és az adózott jövedelem között, amely adókötelezettség elmulasztására utalhat, már adóellenőrzés következhet. A kormány ehhez külön az adóigazgatási eljárás szabályait is módosítani akarja, hogy a NAV szükség esetén becsléssel is meghatározhassa az adóalapot.
Ha pedig a vizsgálat során bűncselekmény gyanúja merül fel, az ügy a NAV nyomozóihoz kerülhet, és értesíthetik a Nemzeti Vagyonvisszaszerzési és Vagyonvédelmi Hivatalt, az ügyészséget vagy a rendőrséget is. A tervek szerint a NAV havonta nyilvánosságra hozná, hány ilyen eljárást folytatott, hány esetben indult adóellenőrzés, illetve hány ügyben merült fel bűncselekmény gyanúja.
Legalább ötmillió forint jogerősen megállapított személyijövedelemadó-hiánynál az érintett politikus neve, tisztsége és a megállapított adóhiány összege is felkerülhetne a NAV nyilvános listájára. A tervezethez készült hatásvizsgálat szerint az új rendszer működtetéséhez ötven további NAV-revizorral számolnak.
De hogyan lehet húsz évre visszamenni, ha az adó főszabály szerint öt év alatt elévül?
Ez a tervezett rendszer egyik fontos jogi kérdése. A jelenleg hatályos adózás rendjéről szóló törvény szerint az adó megállapításához való jog főszabály szerint öt év alatt évül el. Vannak kivételek: például bizonyos, bíróság által jogerősen megállapított költségvetési vagy más adózással összefüggő bűncselekmények esetében az elévülési idő eltérően alakulhat. Ezért a „húsz évre visszamenőleges vizsgálat” és a „húsz évre visszamenőleges adóztatás” nem ugyanaz.
A NAV a tervezett rendszerben húszéves időszak vagyoni folyamatait, pénzmozgásait és vagyongyarapodását is elemezhetné, de ebből nem következik, hogy egy húsz évvel korábbi, már elévült adókötelezettséget automatikusan újra meg lehet állapítani. Hogy az új szabályozás pontosan hogyan illeszkedik majd az ötéves adóelévüléshez, az elfogadott törvényszöveg alapján lehet véglegesen megítélni.
A politikai szándék mindenesetre megvan: a kormány olyan rendszert akar létrehozni, amelyben egy politikai pályafutás alatt felhalmozott vagyon eredetét hosszabb időszakon keresztül összevetik az adózott jövedelmekkel és a tényleges vagyoni helyzettel.
A döntő dátum szeptember 30. Ma zárul a törvénytervezet társadalmi egyeztetése. Ezután derül ki, milyen szöveggel kerül a szabályozás az Országgyűlés elé, illetve változtat-e a kormány a húszéves vizsgálat, a hozzátartozók ellenőrzése vagy az adóeljárás részletein.