
Sokkhatás érte a magyar ingatlanpiacot: a keddi rendkívüli kormánybejelentés értelmében már október 28-tól, szerdától megszűnik az Otthon Start Program fix 3 százalékos kamatozású hitele a használt lakást vásárlók számára. A helyébe lépő Wekerle Plusz konstrukcióban ugyanez a hitel már 5 százalékos kamattal lesz elérhető, ami egy 50 millió forintos kölcsönnél havonta közel 55 ezer forintos pluszkiadást jelent a családoknak. A kormány nem várta meg a 2027-es év elejét: a döntéssel gyakorlatilag azonnal lezárta az egyik legnépszerűbb állami lakástámogatási konstrukciót. A hitel drágulása ráadásul nemcsak magasabb törlesztőrészleteket jelent, hanem olyan családokat is kizárhat a lakásvásárlásból, amelyek eddig még megfeleltek a banki feltételeknek.
A Magyar Péter miniszterelnök, Kármán András pénzügyminiszter és Kapitány István gazdasági és energetikai miniszter által bejelentett fordulat időzítése hideg zuhanyként érte a lakáspiacot. Bár az október 19-i költségvetési tervezet már előrevetítette a reformot, a szakma és a vásárlók arra számítottak, hogy a szigorításig hátralévő bő két hónapban még tető alá hozhatják a folyamatban lévő ügyleteket. Ez a mentőöv most a legtöbb érintett számára elillant. Azok a családok, akik az elmúlt hetekben az önerő előteremtésén dolgoztak vagy a banki ajánlatokat mérlegelték használt lakásuk megvételéhez, szerdától egy teljesen más, drágább pénzügyi valósággal szembesülnek.
A változás annál is jelentősebb, mert nem egyszerű kamatkorrekcióról van szó. Az alig több mint egy éve működő Otthon Start Programot teljes egészében kivezetik, helyét október 28-án az új Wekerle Plusz Vásárlási és Építési Hitel veszi át. Az új konstrukcióban kizárólag az új építésű lakások vásárlásánál és az építkezéseknél marad meg a fix 3 százalékos kamat, a használt ingatlanoknál 5 százalékra emelkedik. A maximális hitelösszeg továbbra is 50 millió forint, a kamattámogatott futamidő legfeljebb 25 év lehet, az igénylőknél azonban már 18 és 45 év közötti korhatárt alkalmaznak. A korábbi Otthon Startnál ilyen felső életkori korlátozás nem volt.
Akár 16,5 millió forinttal is többe kerülhet ugyanaz a lakáshitel
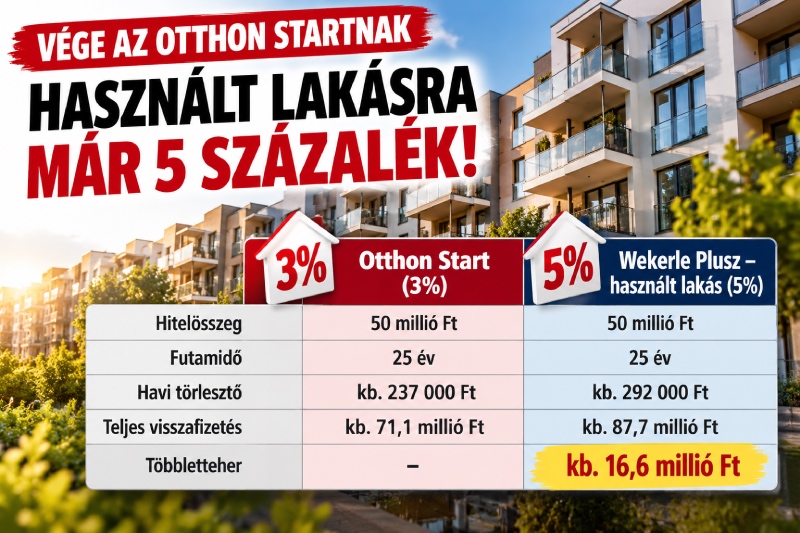
A kamatemelés valódi súlya a havi törlesztőrészleteknél válik igazán látványossá. Egy 50 millió forintos, 25 éves futamidejű lakáshitel havi törlesztése 3 százalékos kamat mellett körülbelül 237 ezer forint, míg 5 százalékos kamatnál már megközelíti a 292 ezer forintot. Ez havonta mintegy 55 ezer forintos többletkiadást jelent, a teljes futamidő alatt pedig közel 16,6 millió forinttal növeli a visszafizetendő összeget. A számítás azonos hitelösszeggel és futamidővel, a további banki díjak nélkül készült.
| Mutató | Otthon Start (3%) | Wekerle Plusz – használt lakás (5%) |
|---|---|---|
| Hitelösszeg | 50 millió Ft | 50 millió Ft |
| Futamidő | 25 év | 25 év |
| Havi törlesztő | kb. 237 000 Ft | kb. 292 000 Ft |
| Teljes visszafizetés | kb. 71,1 millió Ft | kb. 87,7 millió Ft |
| Többletteher | – | kb. 16,6 millió Ft |
A drágulás azonban ennél is súlyosabb következménnyel járhat: nemcsak az számít, hogy mennyivel kell többet fizetni, hanem az is, hogy ki kaphat egyáltalán hitelt. Az Indexnek nyilatkozó Veres Patrik, a Grantis pénzügyi szakértője szerint az általános banki gyakorlatot alapul véve egy 50 millió forintos, 3 százalékos hitelhez nagyjából 470 ezer forintos igazolt nettó jövedelem lehet elegendő, ugyanennek a kölcsönnek az 5 százalékos változatához viszont már közel 600 ezer forintos jövedelemre lehet szükség.
Ez azt jelenti, hogy egy család, amely a korábbi feltételek mellett még megkaphatta volna az 50 milliós hitelt, az új rendszerben már könnyen elutasítással szembesülhet, vagy lényegesen kisebb összeget vehet fel. A tényleges hitelképesség természetesen a banki bírálattól, a meglévő tartozásoktól és az igazolt jövedelemtől is függ, a kamatemelés azonban önmagában szűkíti a hitelfelvételi mozgásteret.
A legnépszerűbb lakáspiaci szegmenst érinti a szigorítás
A kormányzati döntés éppen ott változtatja meg a támogatás feltételeit, ahol eddig a legnagyobb volt a kereslet. A Magyar Nemzeti Bank 2026. májusi lakáspiaci jelentése alapján az Otthon Start keretében felvett hitelek mintegy 90 százalékát használt lakások megvásárlására fordították. Vagyis a 3 százalékos kedvezményt éppen annál az ingatlantípusnál szüntetik meg, amelyre a programot igénybe vevők túlnyomó többsége hitelt vett fel.
A kormány a szigorítást a támogatások eddigi eloszlásával indokolta. Magyar Péter a keddi sajtótájékoztatón arról beszélt, hogy az Otthon Start-hitelek 76 százalékát a két legmagasabb jövedelmi tizedbe tartozók vették igénybe, miközben a többi nyolc jövedelmi tizedre mindössze 24 százalék jutott. A kabinet szerint a korábbi konstrukció így aránytalanul nagy segítséget nyújtott a jobb anyagi helyzetűeknek, miközben az ingatlanárak emelkedéséhez is hozzájárulhatott.
Az új Wekerle Plusz programmal a kormány elsősorban az első otthonukat megteremtő fiatalokat és az új lakások építését kívánja ösztönözni. A döntés ugyanakkor komoly kérdést vet fel azok számára, akiknek az új építésű ingatlanok eleve megfizethetetlenek, ezért csak a használt lakások piacán tudtak volna otthont keresni. Számukra a kedvezményes hitel drágulása tovább nehezítheti a saját lakás megszerzését.
Az Otthon Centrum ingatlanközvetítő várakozásai szerint a programváltás az átmeneti időszakban előrehozott vásárlásokat ösztönözhet, ezt követően viszont a használt lakások iránti kereslet mérséklődése is elképzelhető. Hogy mindez miként hat az ingatlanárakra, az egyelőre bizonytalan: a magasabb finanszírozási költségek mellett a kínálat, a kereslet és az elérhető piaci hitelek kamata is meghatározó lesz.
Ki mentheti még meg a 3 százalékos kamatot?
A keddi döntés egyik legfontosabb kérdése, hogy mi történik azokkal, akik már elindultak a lakásvásárlás útján, de még nem jutottak el a hitelszerződés megkötéséig. A korábban aláírt Otthon Start-hitelszerződések érvényben maradnak, az érintettek megtarthatják a szerződésükben rögzített 3 százalékos kamatot. A kormány emellett 15 napos átmeneti időszakot biztosít meghatározott, már előkészített ügyletek számára.
A hivatalos kormányzati tájékoztató szerint ez a türelmi idő azokat illeti meg, akik 2026. október 27-ig megkötötték az ingatlan-adásvételi szerződésüket. Az új otthont építők esetében az is számít, hogy az engedélyezési eljárás már megindult-e, illetve megtörtént-e az építés bejelentése. A türelmi idő tehát nem jelent általános lehetőséget arra, hogy bárki még két hétig változatlan feltételekkel kezdjen új lakásvásárlási ügyletbe.
Az új szabályozás a befektetési célú ingatlanvásárlásnak is gátat szab. A Wekerle Plusz igénybevételéhez nem kötelező a házasság vagy a gyermekvállalás, de a támogatott ingatlanban öt évig életvitelszerűen lakni kell, és ezalatt a bérbeadás sem megengedett. Az ingatlan vételára lakás esetében legfeljebb 100 millió, családi háznál 150 millió forint lehet, a négyzetméterár felső korlátja pedig 1,5 millió forint. Ezek az értékhatárok már az Otthon Startban is szerepeltek, így nem új szigorításnak számítanak.
A korábbi ingatlantulajdon sem jelent minden esetben automatikus kizárást: bizonyos, 50 százalék alatti tulajdoni hányad, illetve 30 millió forint alatti értékű ingatlan mellett is megmaradhat a jogosultság. Azok pedig, akiknek a saját jövedelmük nem elegendő, meghatározott feltételekkel szülőt vagy testvért is bevonhatnak adóstársként.
A szerdai programváltás legnagyobb vesztesei így azok lehetnek, akik használt lakás vásárlására készültek, a 3 százalékos hitellel még megengedhették volna maguknak a kiszemelt ingatlant, de a magasabb törlesztőrészlet és a szigorúbb jogosultsági feltételek miatt már újra kell számolniuk a lehetőségeiket. A Wekerle Plusz az új építésű lakásoknál továbbra is kedvezményes finanszírozást kínál, ám a használt lakást vásárlók számára az Otthon Start megszűnése egyértelműen drágább hitelt jelent.