
Tíz vadonatúj, egyenként 470 köbcentiméteres motorkerékpárt foglalt le a Nemzeti Adó- és Vámhivatal egy jelentős adótartozást felhalmozó vállalkozástól. A motorok még becsomagolt állapotban voltak, amikor a Dél-budapesti Adó- és Vámigazgatóság végrehajtói intézkedtek. A járművek összértékét 30 millió forintra becsülték, majd később valamennyit értékesítették. A teljes összeg befolyt a költségvetésbe.
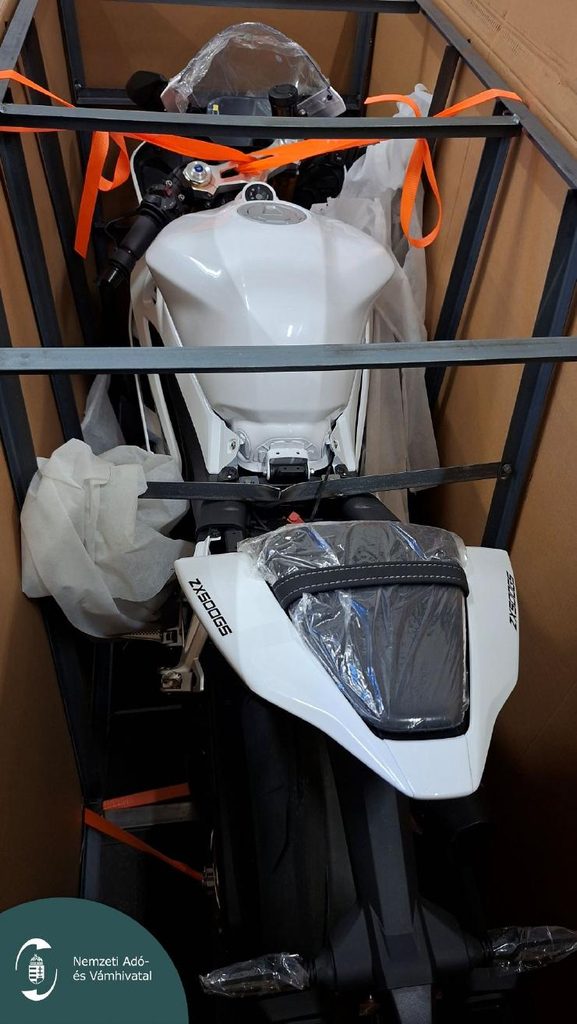
A motorok akkor kerültek a NAV látókörébe, amikor a kereskedő cég szabad forgalomba kívánta bocsátani azokat. A vámkezelés során kiderült, hogy a vállalkozás jelentős adótartozást halmozott fel, ezért a végrehajtók még a helyszínen lefoglalták mind a tíz járművet. A motorok ekkor még teljesen újak és becsomagoltak voltak.
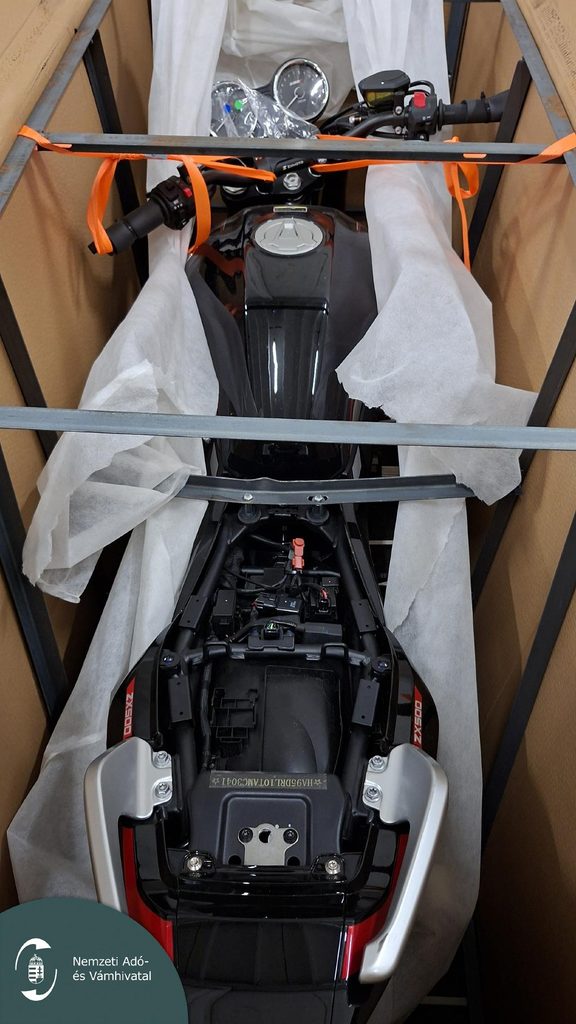
A NAV a lefoglalt motorkerékpárok együttes becsértékét 30 millió forintban állapította meg. Az ügy ezt követően nem hagyományos árveréssel folytatódott. A járműveket árverésen kívül, árverési vétel hatályával értékesítették. Ebben az eljárásban az adós megjelölhette a vevőket, akik a NAV által meghatározott becsértéken vásárolhatták meg a motorokat.
A tíz motorkerékpár végül teljes becsértéken talált gazdára, így az értékesítésből összesen 30 millió forint érkezett a költségvetésbe. A NAV közleménye nem nevezte meg a vállalkozást, és a teljes adóhátralék pontos összegét sem hozta nyilvánosságra.
Az ügy azért is figyelemre méltó, mert a végrehajtás még azelőtt megtörtént, hogy a motorok bekerülhettek volna a kereskedelmi forgalomba. A NAV végrehajtási eljárásban nemcsak bankszámlán lévő összegeket vagy már használatban lévő vagyontárgyakat vonhat végrehajtás alá, hanem olyan importált árukat is, amelyeket az adós éppen szabad forgalomba kíván bocsátani.
Ebben az esetben a lefoglalás közvetlenül a vámkezeléskor történt, így a járművek értéke biztosította az adótartozás behajtásának fedezetét. A motorok későbbi értékesítése teljes eredménnyel zárult: a NAV által megállapított 30 millió forintos becsérték teljes egészében befolyt az állami költségvetésbe.
Forrás: Nemzeti Adó- és Vámhivatal